Domain impeller-pumpe.de kaufen?
Wir ziehen mit dem Projekt
impeller-pumpe.de um.
Sind Sie am Kauf der Domain
impeller-pumpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain impeller-pumpe.de kaufen?
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Yunker Energie Drink 10x100 ml FlüssigkeitSollte nicht konsumiert werden, wenn Sie am selben Tag andere Produkte konsumieren, die grünen Tee enthalten. Sollte nicht von schwangeren oder stillenden Frauen und Kindern unter 18 Jahren konsumiert werden.Sollte nicht auf nüchternen Magen konsumiert werdenNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Yunker Energy Drink YUNKER ist ein hochwertiger Energy Drink nach alter japanischer Rezeptur, der zum allgemeinen Wohlbefinden beiträgt. Insbesondere Sportler und Personen, die von Morgens bis Abends Ihre volle Energie abrufen müssen hilft YUNKER mittels seiner Zusammensetzung, die eine schnelle Energiezufuhr ermöglicht. Das in YUNKER enthaltene Niacin, Vitamin B2, Vitamin B6 und Vitamin B12 vermindern Müdigkeit und Erschöpfung und unterstützen auch den normalen Energiestoffwechsel. Zutaten: Wasser, Zucker, Aroma, Säuerungsmittel: Äpfelsäure, Gelee royal, Guarana-Extrakt, Kaffeebohnen-Extrakt, Nicotinamid, Säureregulator: Natriumhydroxid, Ginseng-Extrakt, Konservierungsstoff: Natriumbenzoat, Pyridoxinhydrochlorid, Natrium-Riboflavin-5‘-phosphat, Thiaminmononitrat, Cyanocobalamin. Zusammensetzung pro 100 ml % NRV* Vitamin B1 1,1 mg 100 % Vitamin B2 1,3 mg 93 % Vitamin B6 1,6 mg 114 % Vitamin B12 1 µg 40 % Niacin 18 mg 112 % Gelee Royal 100 mg ** Koffein aus Guaranaextrakt und Grünteeblätterextrakt 75 mg ** Guaranaextrakt 100 mg ** Kaffeebohnenextrakt 75 mg ** *) Nährstoffbezugswerte gem. EU-Verordnung1169/ 2011 **) kein Nährstoffbezugswert vorhanden Verzehrempfehlung: Einmal täglich den lnhalt eines Fläschchens trinken. Hinweis: Das Produkt enthält Gelee Royal. Bei Allergikern/ Asthmatikern können Unverträglichkeiten auftreten, die Sie vor Verzehr mit Ihrem Arzt klären sollten. Aufbewahrungshinweis: Kühl und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 10 x 100 ml Herstellerdaten: Sato Pharmaceutical Co., Ltd. Europe Office Immermannstr. 7 40210 Düsseldorf24,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
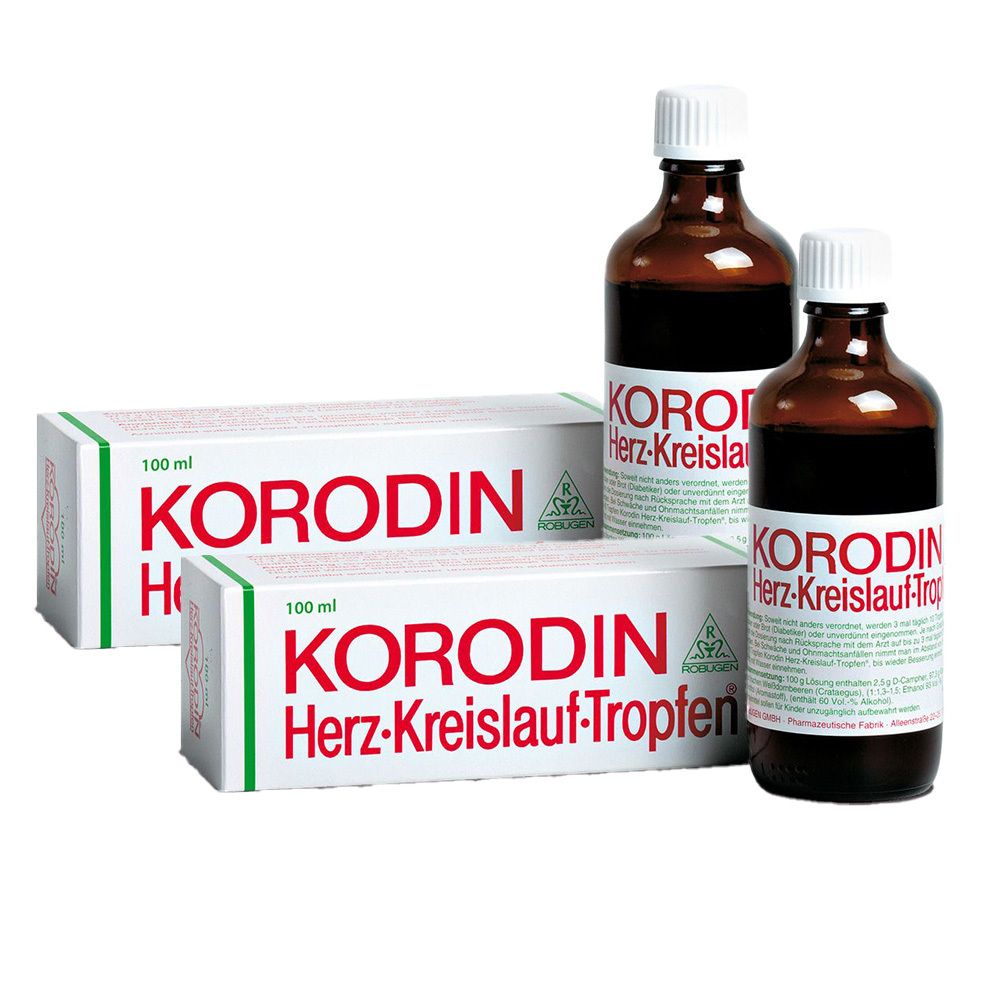
2x Korodin Herz Kreislauf Tropfen 2x100 ml Flüssigkeit zum EinnehmenKORODIN Herz- Kreislauf-Tropfen Set bestehend aus: 2x KORODIN Herz Kreislauf Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)64,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
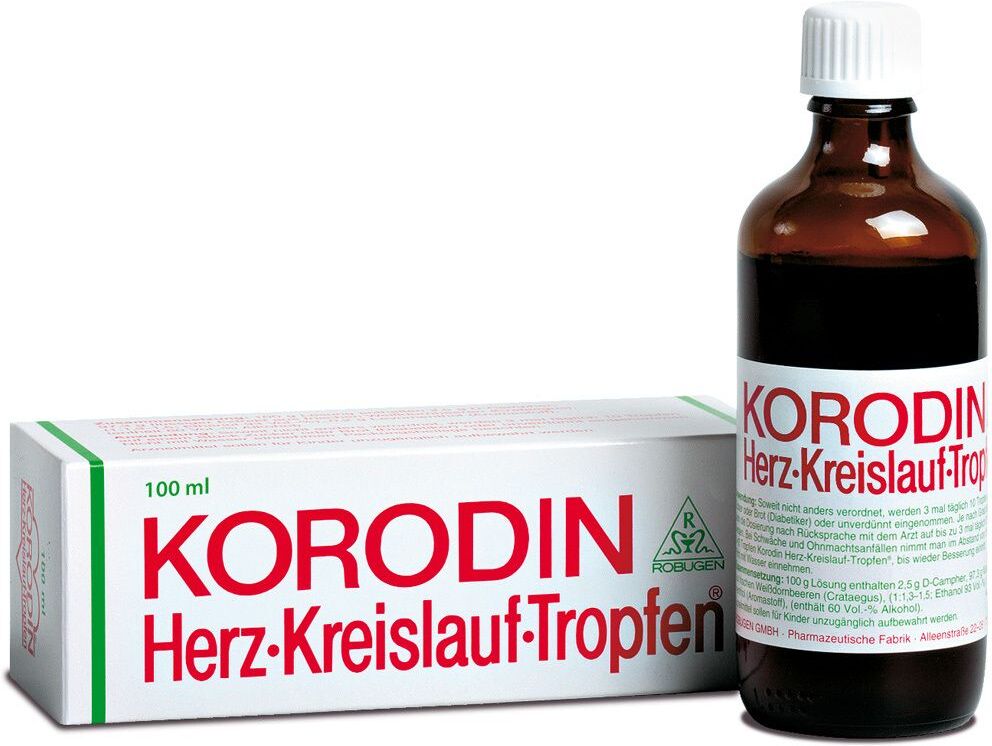
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 100 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)23,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crataegutt Herz-Kreislauf-Tropfen 100 ml Flüssigkeit zum EinnehmenFlüssigkeit zum EinnehmenFür Erwachsene.Wirkstoff: Weißdornblätter-mit-Blüten-DickextraktWas sind Crataegutt® Herz-Kreislauf-Tropfen und wofür werden sie angewendet?Traditionelles pflanzliches Arzneimittel zur Unterstützung der Herz-Kreislauf Funktion.Das Arzneimittel ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Anwendung für das Anwendungsgebiet registriert ist.Wie sind Crataegutt® Herz-Kreislauf-Tropfen einzunehmen?Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt für Erwachsene: 3-mal täglich 30 - 40 Tropfen.Nehmen Sie die Tropfen in etwas Wasser ein und trinken Sie ausreichend Flüssigkeit nach (vorzugsweise ein Glas Trinkwasser). Die Einnahme kann unabhängig von den Mahlzeiten erfolgen.Zum Tropfen wird die Flasche senkrecht gehalten. Eventuell leicht gegen den Flaschenboden klopfen.Im Rahmen der Selbstmedikation ist die Anwendungsdauer auf 6 Wochen begrenzt.Wenn Beschwerden auftreten und länger als 2 Wochen anhalten oder sich verschlimmern sowie bei allen unklaren Beschwerden, wenden Sie sich bitte an einen Arzt.Patienten mit eingeschränkter Leber- und NierenfunktionAbweichende Dosierungsempfehlungen bei einge-schränkter Leber- oder Nierenfunktion lassen sich aus der jahrelangen Anwendung dieses Arzneimittels nicht ableiten.Crataegutt® Herz-Kreislauf-Tropfen werden nicht empfohlen für die Anwendung bei Kindern und Jugend-lichen unter 18 Jahre.Wenn Sie eine größere Menge von Crataegutt® Herz-Kreislauf-Tropfen eingenommen haben, als Sie sollten: Überdosierungserscheinungen sind bisher nicht bekannt geworden.Was Crataegutt® Herz-Kreislauf-Tropfen enthaltenDer Wirkstoff ist: Weißdornblätter-mit-Blüten-Dickextrakt1ml (entspricht 1,13 g) Flüssigkeit (entsprechend 20 Tropfen) enthält:Wirkstoff: 125,3mg Dickextrakt aus Weißdornblättern mit Blüten (2,8-5,3:1), Auszugsmittel: Ethanol 45% (m/m).Die sonstigen Bestandteile sind:Glycerol 85%, Propylenglycol, Sorbitol-Lösung 70% (nicht kristallisierend) (Ph. Eur.), Gereinigtes Wasser. Pflichttext: Crataegutt Herz-Kreislauf-Tropfen Wirkstoff: Weißdornblätter-mit-Blüten-Dickextrakt Anwendungsgebiete: Traditionelles pflanzliches Arzneimittel zur Anwendung bei: Unterstützung der Herz-Kreislauf-Funktion, ausschließlich auf Grund langjähriger Anwendung. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Dr. Willmar Schwabe GmbH & Co. KG - Karlsruhe24,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yunker Energie Drink 10x100 ml FlüssigkeitSollte nicht konsumiert werden, wenn Sie am selben Tag andere Produkte konsumieren, die grünen Tee enthalten. Sollte nicht von schwangeren oder stillenden Frauen und Kindern unter 18 Jahren konsumiert werden.Sollte nicht auf nüchternen Magen konsumiert werdenNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Yunker Energy Drink YUNKER ist ein hochwertiger Energy Drink nach alter japanischer Rezeptur, der zum allgemeinen Wohlbefinden beiträgt. Insbesondere Sportler und Personen, die von Morgens bis Abends Ihre volle Energie abrufen müssen hilft YUNKER mittels seiner Zusammensetzung, die eine schnelle Energiezufuhr ermöglicht. Das in YUNKER enthaltene Niacin, Vitamin B2, Vitamin B6 und Vitamin B12 vermindern Müdigkeit und Erschöpfung und unterstützen auch den normalen Energiestoffwechsel. Zutaten: Wasser, Zucker, Aroma, Säuerungsmittel: Äpfelsäure, Gelee royal, Guarana-Extrakt, Kaffeebohnen-Extrakt, Nicotinamid, Säureregulator: Natriumhydroxid, Ginseng-Extrakt, Konservierungsstoff: Natriumbenzoat, Pyridoxinhydrochlorid, Natrium-Riboflavin-5‘-phosphat, Thiaminmononitrat, Cyanocobalamin. Zusammensetzung pro 100 ml % NRV* Vitamin B1 1,1 mg 100 % Vitamin B2 1,3 mg 93 % Vitamin B6 1,6 mg 114 % Vitamin B12 1 µg 40 % Niacin 18 mg 112 % Gelee Royal 100 mg ** Koffein aus Guaranaextrakt und Grünteeblätterextrakt 75 mg ** Guaranaextrakt 100 mg ** Kaffeebohnenextrakt 75 mg ** *) Nährstoffbezugswerte gem. EU-Verordnung1169/ 2011 **) kein Nährstoffbezugswert vorhanden Verzehrempfehlung: Einmal täglich den lnhalt eines Fläschchens trinken. Hinweis: Das Produkt enthält Gelee Royal. Bei Allergikern/ Asthmatikern können Unverträglichkeiten auftreten, die Sie vor Verzehr mit Ihrem Arzt klären sollten. Aufbewahrungshinweis: Kühl und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 10 x 100 ml Herstellerdaten: Sato Pharmaceutical Co., Ltd. Europe Office Immermannstr. 7 40210 Düsseldorf24,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Korodin Herz Kreislauf Tropfen 2x100 ml Flüssigkeit zum EinnehmenKORODIN Herz- Kreislauf-Tropfen Set bestehend aus: 2x KORODIN Herz Kreislauf Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)64,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
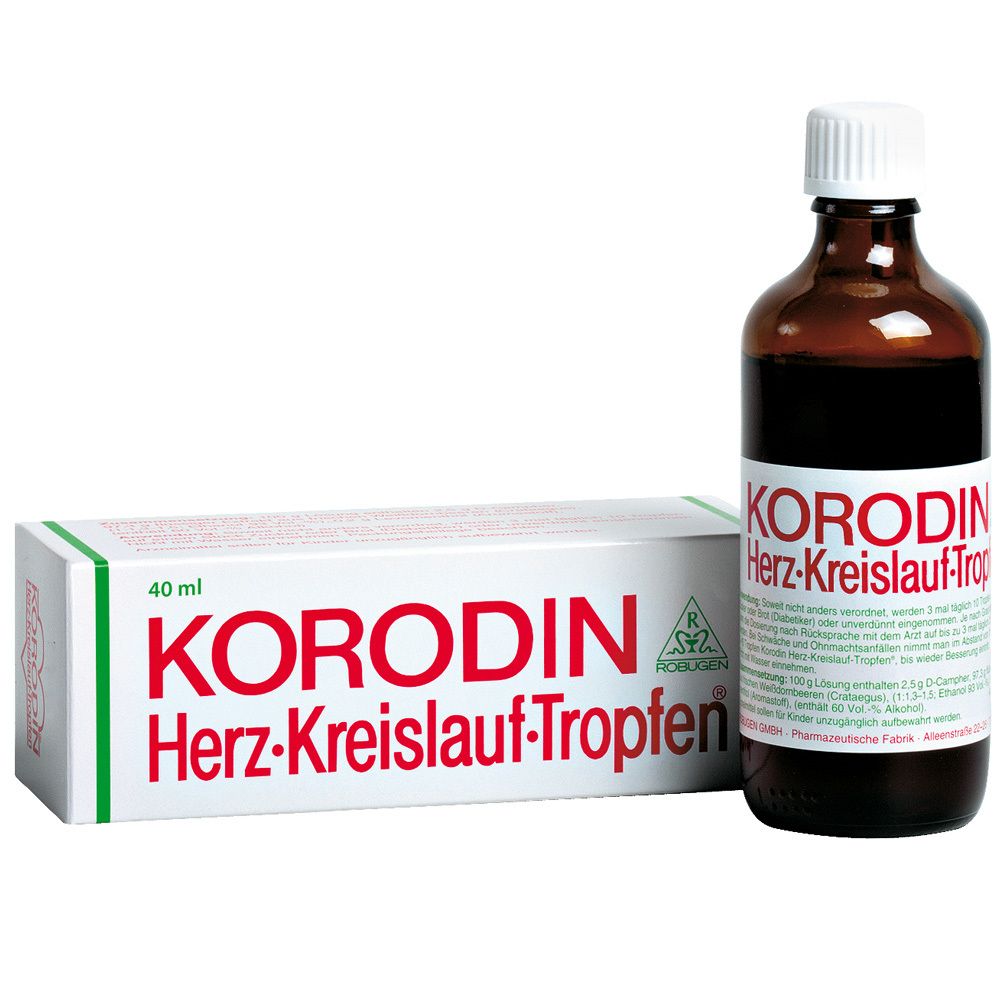
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 40 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol. Dosierung:Soweit nicht anders verordnet, nimmt man 3 mal täglich 10 Tropfen KORODIN auf einem Stück Zucker, das man im Mund zergehen lässt oder auf einem Stückchen Brot (Diabetiker), das man langsam zerkaut oder man tropft es unverdünnt auf die Zunge, falls der medizinische Geschmack nicht stört. Je nach Grad der Beschwerden kann die Dosierung nach Rücksprache mit dem Arzt auf bis zu 3 mal täglich 25 Tropfen erhöht werden. Bei Schwäche und Ohnmachtsanfällen nimmt man im Abstand von 15 Minuten 5 bis 10 Tropfen KORODIN , bis wieder Besserung eintritt. KORODIN kann je nach Art der Beschwerden auch zur Dauertherapie eingenommen werden. (*) Da D-Campher nicht wasserlöslich ist, sollte KORODIN nicht in Wasser eingenommen werden. Zum Tropfen ist die Flasche senkrecht zu halten und zu Beginn ist eventuell mit dem Finger leicht gegen den Flaschenboden zu klopfen. (Apothekenpflichtig)12,31 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
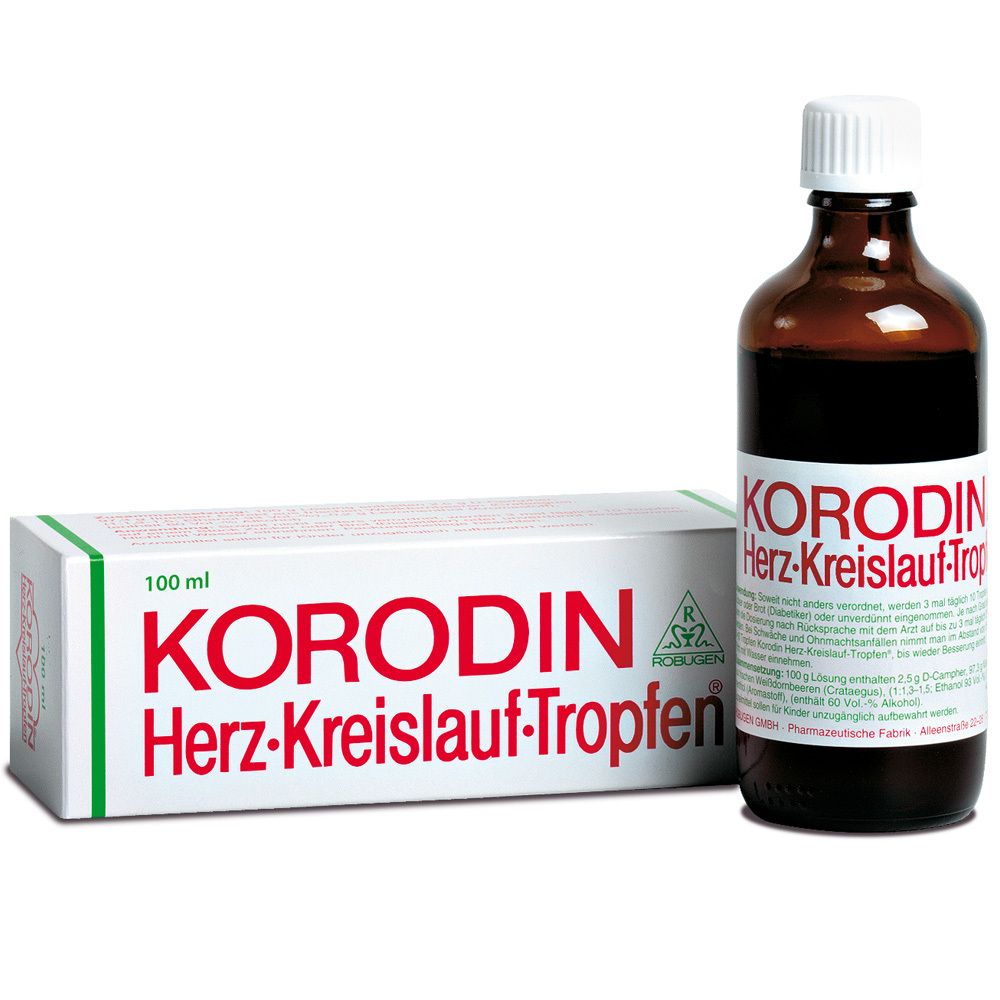
Korodin Herz-Kreislauf-Tropfen zum Einnehmen 100 ml FlüssigkeitKORODIN Herz- Kreislauf-Tropfen ist ein pflanzliches Arzneimittel mit D-Campher und Weißdornfrüchte-Fluidextrakt ist seit vielen Jahrzehnten bewährt bei Jung und Alt verbessert das Befinden bei Kreislaufstörungen und niedrigem Blutdruck (Hypotonie) verringert die Schwindelanfälle, welche nach schnellem Aufstehen auftreten wirkt sofort für die Dauer von 5 Minuten beeinflusst nicht die Wirkung anderer Medikamente verbessert die Atmung Hinweise zur Anwendung:Die Tropfen möglichst lange im Mundraum behalten und dabei tief einatmen, Schwangere und Kinder (s. u.) Da Campher nicht wasserlöslich ist, sollte KORODIN ® nicht in Wasser eingenommen werden, deshalb 5 Minuten vor - und nach der Einnahme nichts trinken. * Weitere AngabenWirkstoffe: D-Campher, Weißdornfrüchte-Fluidextrakt. Zusammensetzung: 100 g Flüssigkeit enthalten: 2,5 g D-Campher,97,3 g Fluidextrakt aus frischen Weißdornfrüchten (1:1,3-1,5); Auszugsmittel: Ethanol 93% (V/V). Sonstige Bestandteile: Levomenthol. Anwendungsgebiete:Bei Schwindelanfälligkeit infolge niedrigen Blutdrucks, insbesondere beim Aufstehen nach dem Liegen, Bücken oder längerem Sitzen (hypotone und orthostatische Kreislaufregulationsstörungen). Gegenanzeigen:Darf nicht eingenommen werden wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile von KORODIN ® Herz-Kreislauf-Tropfen sind; von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes); von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation von KORODIN ® Herz-Kreislauf-Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen. KORODIN ® Herz-Kreislauf-Tropfen werden für die Anwendung bei Kindern und Jugendlichen unter 18 Jahren auf Grund des Fehlens von Daten zur Unbedenklichkeit und Wirksamkeit sowie auf Grund des Alkoholgehaltes nicht empfohlen. Schwangerschaft und Stillzeit: Es liegen keine Daten zur Anwendung von KORODIN ® Herz-Kreislauf-Tropfen bei Schwangeren vor. Für Schwangere wird die Einnahme von KORODIN ® Herz-Kreislauf-Tropfen nicht empfohlen.Es ist nicht bekannt, ob Bestandteile aus KORODIN® Herz-Kreislauf-Tropfen in die Muttermilch übergehen. Ein Risiko für gestillte Säuglinge kann nicht ausgeschlossen werden. KORODIN ® Herz-Kreislauf-Tropfen sollten von Stillenden nicht eingenommen werden. Nebenwirkungen: Es wurden Kopfschmerzen, Schwindel, Unruhe, Schlafstörungen, Herzklopfen, Angina pectoris-Anfälle und Magen-Darm-Beschwerden berichtet. Die Häufigkeit ist nicht bekannt. In sehr hohen Dosen können Zubereitungen aus Weißdorn Herzrhythmusstörungen und Blutdruckabfall auslösen. Campher, der in KORODIN ® Herz-Kreislauf-Tropfen enthalten ist, kann bei Säuglingen und Kleinkindern bis zu 2 Jahren einen Kehlkopfkrampf auslösen mit der Folge schwerer Atemstörungen. Warnhinweis: KORODIN ® Herz-Kreislauf-Tropfen enthalten 60 Vol.-% Alkohol....23,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.